



iustitia.bg
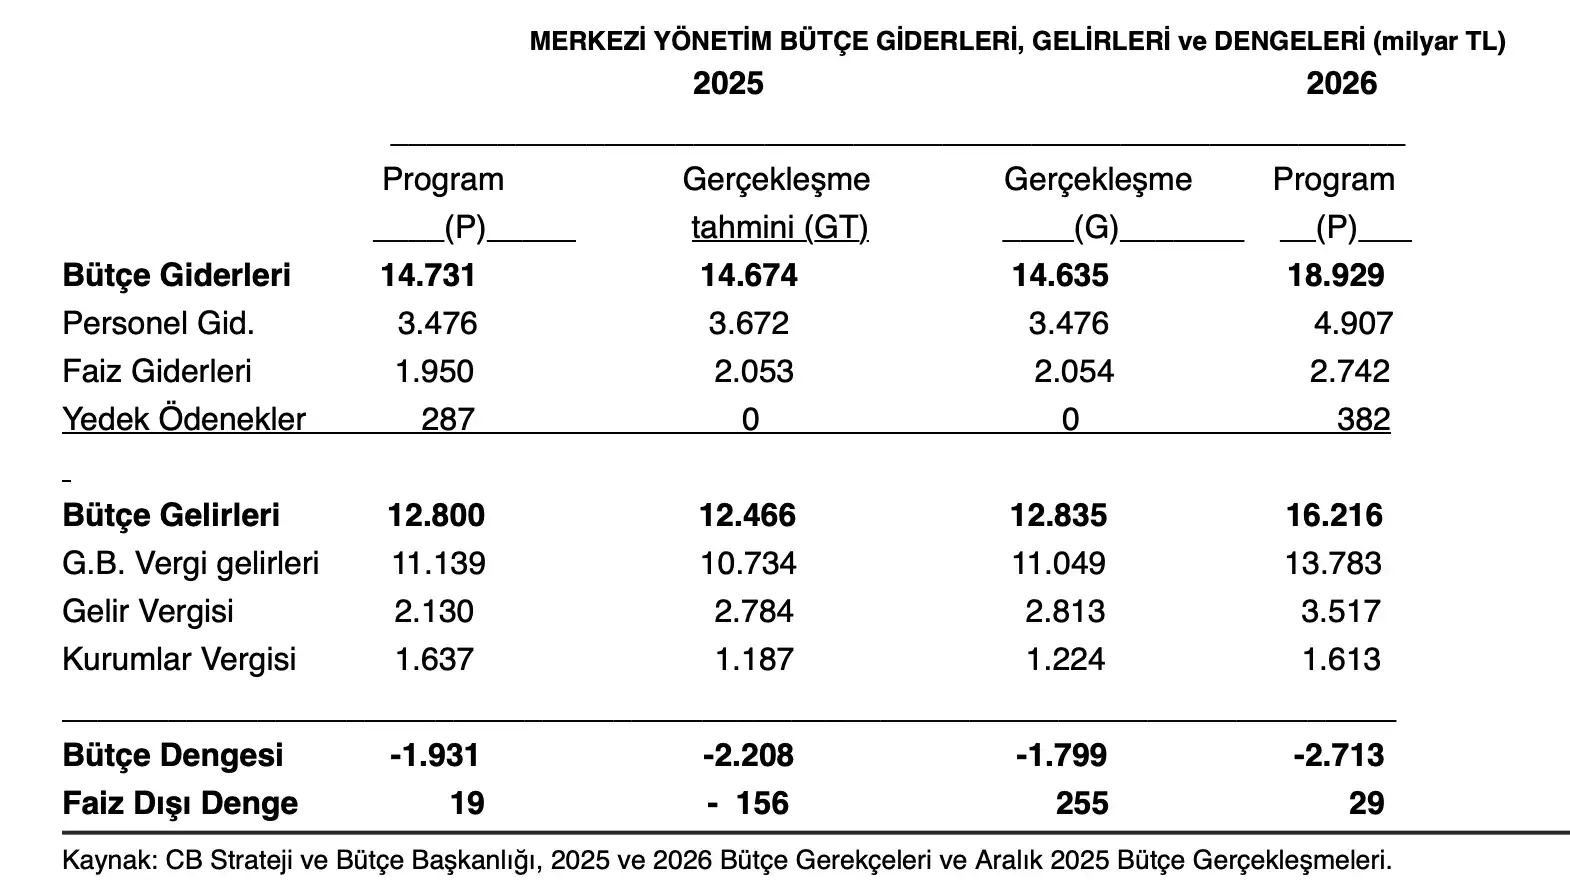 İlk dikkati çekeceğimiz şey, her üç büyüklük (Program: P, Gerçekleşme Tahmini: GT ve Gerçekleşme: G) arasında önemli farklılıkların olması. Program ile Gerçekleşme arasındaki farklılıklar 16 aylık zaman farkı dikkate alındığında belki biraz daha anlaşılabilir; ama yıl sonuna yani gerçekleşmeye üç-dört ay kala yapılan Gerçekleşme Tahminleri ile Aralık gerçekleşmeleri arasında yıllardır görülen büyük açıklıklar anlaşılabilir gibi değil. Örneğin tabloda gösterilen personel giderleri, bütçe gelirleri, genel bütçe vergi gelirleri ve bütçe dengeleri bakımından 3-4 aylık öngörü gücünün bile çalışmıyor olması büyük bir sorundur. Üstelik bu tabloda gösterilmeyen ayrıntılı gelir ve gider kalemleri bakımından da aynı sorun mevcut.
Her şeyin özeti olan Bütçe Dengesine bakıldığında, 1,9 trilyon TL olan Program tahmini Eylül 2025’te 277 milyar TL aşılarak 2,2 trilyon TL’lik bir açık öngörülmüşken bunun yıl sonunda adeta Viyana valsı yapar gibi Program tahmininin bile 132 milyar TL altına inerek 1,8 trilyon TL düzeyinde gerçekleşmesi neredeyse “mucize” gibidir. Faiz dışı bütçe dengesi de kuşkusuz aynı kıvraklıkla pozitiften negatife ve tekrar pozitife dönüşebilmektedir. Üstelik, GT (-156 mr TL) ile G (255 mr.TL) arasında 411 milyar TL’lik bir farka imza atarak! Bu fark elbette bütçe dengesinde Gerçekleşme Tahmini (2,2 trilyon TL) ile Gerçekleşme (1,8 trilyon TL) arasındaki fark boyutundadır…
Peki Merkezi Yönetim Bütçesi dengesinde Programa göre 132 milyar TL, Gerçekleşme Tahminine göre 410 milyar TL’lik iyileşmeyi neye borçluyuz? En kaba yaklaşımla bunun Gelir Vergisinde öngörülmeyen büyük artışa ve yedek ödeneklerin tümüyle kullanılmış olmasına borçluyuz diyebiliriz. (Yedek ödenekler, 2025 yılı Bütçe Gerekçesi tahmininde 303,7 milyar TL olarak verilmiş ancak Aralık 2025 Bütçe gerçekleşmeleri tablosunda Program tahmini 286,9 milyar TL olarak gösterilmiştir).
Dikkatli okuyucu fark edecektir ki Gelir Vergisinde Program ile Gerçekleşme arasındaki fark aslında 683 milyar TL’dir. Yani Gelir Vergisinde öngörülenin yüzde 32 üzerinde bir hasılat elde edilmiştir. Bunun tümüyle Bütçe Dengesine yansımamasının nedeni, diğer bazı vergilerde öngörülerin altında kalınmasıdır. En önemlisi Kurumlar Vergisi’nde öngörülenin yüzde 25 altında kalınması yani 413 milyar TL eksik tahsilat yapılmasıdır. Öte yandan İthalde Alınan KDV’de de -ithalatın sınırlanması nedeniyle- Gerçekleşme (1,7 trilyon TL) Programın (2,1 trilyon TL) yüzde 18 (veya 379 mr. TL) altında kalmıştır. ÖTV’de de öngörülen hedefin ancak yüzde 95,4’üne ulaşılabilmiştir. Dahilde alınan KDV’de, Banka ve Sigorta Muameleleri Vergisinde, Harçlarda, Damga Vergisi’nde program tahminlerinin biraz üzerine çıkılmıştır ancak bunlar vergi gelirlerinde Program ile Gerçekleşmeleri ancak başabaş noktasına (gerçekleşme/program = yüzde 99,2) taşıyabilmiştir.
Demek ki a) yedek ödeneklerin tümüyle kullanılması ve b) kimi bütçe harcamalarından (başta toplumsal nitelikli olanlardan) kısıntı yapılması sayesinde bütçe açıkları öngörülenin altında tutulabilmiştir. Sosyal Güvenlik Kurumuna bütçe transferlerinin 2019-2020 yıllarında bütçenin ortalama yüzde 20’lik payından 2022 yılından itibaren önemli ölçüde kısıtlanarak bütçenin yüzde 13,3’ü payına düşürülmesi/sabitlenmesi eğilimi 2025 yılında da sürdürülmüştür.
Vergi gelirlerinin analizine dönülürse, burada Program tahminine yaklaşmayı sağlayan asıl etken, yukarıda belirtildiği gibi, Gelir Vergisi hasılatında öngörüyü aşan yüksek artış olmuştur. Gelir Vergisi’nin esas olarak ücretliler üzerine yüklenmesinin hedeflendiği, tarife dilimleri genişliğinin enflasyonun (Yeniden Değerleme Oranının) altında tutularak ücretlilerin kasıtlı olarak her yıl daha erkenden daha yüksek oranlı üst basamaklara tırmanması sağlandığı için, Gelir Vergisi’ndeki artışı olumlu bir gelişme olarak göremiyoruz. Bir artan oranlı dolaysız vergi türü olarak Gelir Vergisi, Türkiye uygulamasında vergi yükü dağılımını büyük ölçüde bozan, sermayeyi aşırı kollarken ücretliler üzerinde dayanılmaz bir vergi baskısına (ücretlerin GSYH payının iki katından fazla bir Gelir Vergisi yüküne maruz kalmasına) yol açan son derece adaletsiz bir vergi türüne dönüşmüş durumdadır. 2025 gerçekleşmeleri itibariyle vergi gelirlerinin yaklaşık yüzde 63’ünün dolaylı vergilerden oluşması ise zaten sürekli bir adaletsizlik olgusu olarak sisteme içkindir.
Sermayeyi kollamanın bir başka yolu, sözde doğrudan kurumsal sermaye gelirlerini vergilemek üzere yürürlükte olan Kurumlar Vergisi’ni sınırsız vergi ayrıcalıkları (vergi harcaması denilen istisna ve muafiyetler) ve vergiden kaçınmanın türlü çeşitli yollarıyla donatmak olmaktadır. 2025 yılı Bütçesi bakımından KV için vergi harcaması 701 milyar TL olarak öngörülmüşken (gerçekleşme verisi açıklanmıyor) 2026 öngörüsü 768 milyar TL’dir. 2025 için vergi harcaması/KV gerçekleşmesi oranı yüzde 57’dir. 2026 için şimdilik yüzde 48 gibi bir oran hesaplanabilmektedir; ama gerçekleşmeyi görmeden bir hüküm vermek doğru olmaz. Öte yandan, sermaye şirketlerinde ortaklara yapılan kâr payı (temettü) dağıtımının, Özal döneminden itibaren Gelir Vergisi’nin artan oranlı tarifesine tâbi olmayıp yüzde 10-15 gibi düşük bir sabit oranlı stopajla vergilendirilmesi, Gelir Vergisi içinde sermaye gelirlerinin payının neden bu denli düşük olduğunun en önemli açıklamasını oluşturmaktadır. Malum, Temizel reformuyla (1998) sözde tüm gelir türlerinin birleştirilerek artan oranlı tarifeye tâbi tutulması girişimini, sermaye örgütleri ve onların has iktidarı AKP büyük bir kararlılıkla püskürtmüştü.
Kıssadan hisse: Emekçi sınıflar iktidara ağırlık koymadıkça ne üzerlerindeki ağır vergi baskısından kurtulabilirler ne de -mefhumun muhalifi gereği- sermayeyi ağır bir vergi yükü altına sokabilirler. Elbette bütçenin yüzünün hem gelir hem harcamalar yönünden emekçi sınıflar lehine döndürülmesi de sert bir sınıf mücadelesi göze alınmadan başarılamaz.
Bütçe gerçekleşmeleri bize ne anlatıyor? 2026 IUSTITIA.BG – Investigations 2009-2025 2026-01-20 03:00:21 Son haberler Dünya haberleri Ülke haberleri En önemli haberler son haberler en önemli günün son haberleri Yargıç Petar Nizamov Tüyler Petar Nizamov- Tüyler Adalet bg iustitia.bg iustitia iusticia usticia soruşturma Burgaz Bulgaristan haberleri son saat haberleri günün haberleri bugünün haberleri Bulgaristan haberleri Bulgaristan haberleri yıldırım haberleri en önemli haberler en çok yorumlanan son haberler Boyko Borisov haberleri hava durumu koronavirüs haberleri haber hava durumu facebook youtube facebook instagram bugünün haberleri son dakika haberleri bugünün haberleri haberler bg haberler önde gelen haberler sıcak haberler bg haber sitesi tüm haberler haberler bg son saatin haberleri son dakika haberleri bg bugünün haberleri bugünün haberleri bugünün haberleri son saatin haberleri bugünün haberleri bg haberler 24 saat haberler vesti bg novini haberleri dünya kuşu bg bivol bg bivol trud bg novini bugünün son haberleri novinite bg haberleri merhaba bulgaristan siyasi parti arması delyan peevski skandal Bulgar Ulusal Televizyonu Free Europe Television skandal özel canlı tv şu anda canlı tv tv çevrimiçi tv programı bg canlı şimdi tv haberleri çevrimiçi tv çevrimiçi canlı mahkeme Burgas mahkemesi Burgas bölge mahkemesi Burgas mahkemesi Burgas bölge mahkemesi Burgas bölge mahkemesi Burgas temyiz mahkemesi Burgas savcısı Burgas savcılığı Burgas bölge savcılığı Burgas bölge savcılığı Burgas bölge savcılığı Burgas bölge savcılığı Burgas bölge savcılığı Başsavcı Ivan Geshev Savcı Geshev Tsatsarov İçişleri Bakanlığı Burgas ODMR Burgas ODPR Burgas polisi Burgas bölge polisi Burgas savcısı Tsatsarov SGS davaları Varna mahkemesi SGS mahkemesi başkanı hukuk davalarına ilişkin kararlar davalara ilişkin kararlar Plovdiv mahkemesi mahkeme kararı kararları davalar Varna mahkemesi ceza davaları bölge bölge mahkemesi kararları mahkemede çalışma SGS SGS başkanı hakimler Sofya mahkemesi görevi hakimler Plovdiv mahkemesi Plovdiv hakimleri Plovdiv Yüksek Mahkeme Müfettişliği Yüksek Mahkeme Yüksek Yargı Konseyi avukat avukat ceza davaları avukat hukuk davaları avukat evlilik davaları avukat idari ceza hukuku ceza süreci medeni hukuk medeni süreç idare hukuku anayasa hukuku