



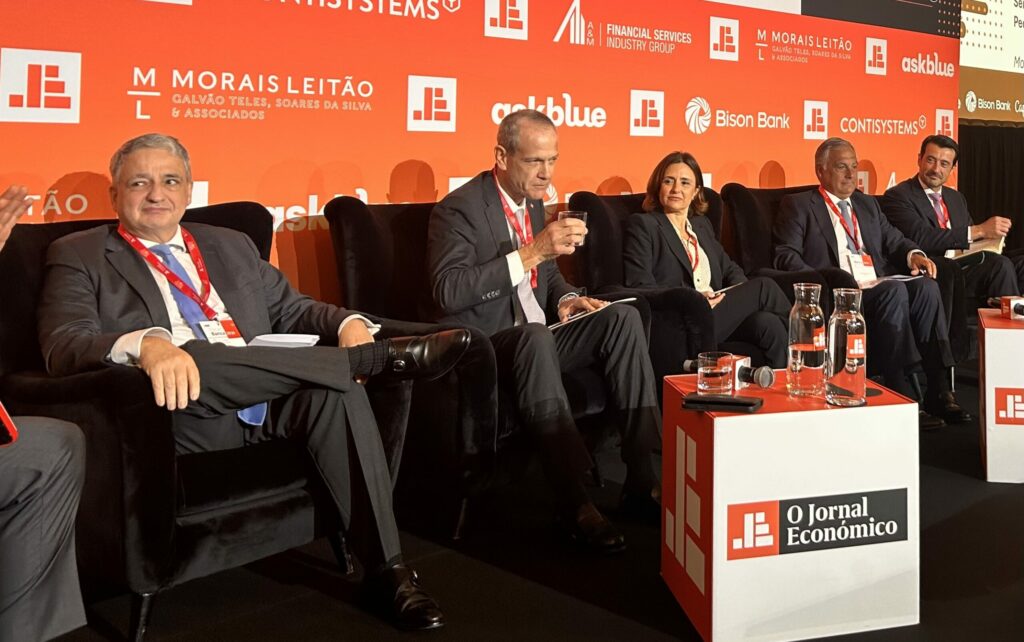
Os principais bancos portugueses registaram resultados agregados sólidos nos primeiros nove meses de 2026, com o lucro líquido conjunto a atingir 4 mil milhões de euros, o que traduz um aumento de 0,6% face ao período homólogo, apesar de uma performance desigual entre instituições.
A rentabilidade média ponderada (ROE) situou-se em 15,5%, abaixo dos 16,5% no mesmo período em 2025, com valores individuais a variar entre 6,8% no Banco Montepio e 21,1% no Santander Totta, destaca a Morningstar DBRS.
A melhoria da margem financeira (NII) ganhou impulso no terceiro trimestre, à medida que as carteiras de crédito a taxa variável foram acomodando a subida das taxas Euribor. No conjunto do setor, a margem financeira avançou 2,1% em termos homólogos nos nove meses, depois de um primeiro semestre praticamente estável. O crédito bruto aumentou 9,4% face a setembro de 2025, impulsionado por habitação e empresas.
A DBRS prevê que a margem financeira de 2026 supere a de 2025 na maioria dos bancos, apoiada pelas taxas mais elevadas, crescimento do crédito e predominância de empréstimos a taxa variável. As comissões líquidas subiram 5,1% e a eficiência manteve-se em bons níveis, com um rácio cost-to-income agregado de 36,3%.
O custo do risco permaneceu muito baixo, com uma média simples de -3 pontos base, beneficiando de liberações significativas de imparidades na CGD e, em menor escala, no Novobanco. Excluindo estas libertações, o custo do risco situar-se-ia em 12 pontos base — ainda assim um nível contido.
A qualidade dos ativos não mostrou sinais de deterioração. O rácio médio de exposições não produtivas (NPE) desceu para 1,5% no final de setembro, com cobertura estável em 89%.
A capitalização manteve-se robusta, com um rácio CET1 médio de 16,5%, apesar de ligeiras descidas em vários bancos devido ao crescimento dos ativos ponderados pelo risco e a distribuições aos acionistas em dividendos. A maioria das instituições continua a apresentar almofadas de capital superiores a 500 pontos base acima dos requisitos mínimos.
Os resultados foram mistos. BCP, Banco Montepio e CGD melhoraram o lucro líquido, enquanto Totta, BPI e Novobanco regrediram. No caso do Novobanco, pesaram custos pontuais relacionados com a venda ao Groupe BPCE; no BPI, a reclassificação da participação no BCI e maiores imparidades; no Santander Totta, maiores provisões de crédito e custos de reestruturação.
O principal risco permanece o ambiente geopolítico. O choque energético ligado ao conflito no Médio Oriente elevou a inflação em Portugal para 3,6% em setembro. Uma inflação e taxas de juro persistentemente elevadas poderão afetar a capacidade de pagamento das famílias e a acessibilidade à habitação, embora até agora não se observem sinais de deterioração da qualidade do crédito.
A DBRS mantém ratings elevados para o setor, com a CGD em A (high)/Estável, Santander Totta em A/Positivo, BCP em A/Estável e Montepio em BBB/Positivo.
DBRS analisa bancos portugueses e destaca lucros sólidos com Euribor a impulsionar a margem 2026
IUSTITIA.BG – Investigations 2009-2026 2026-11-10 00:23:09
Últimas notícias, notícias do mundo e notícias do país com as informações mais importantes do dia. Justiça Petar Nizamov e Feathers Petar Nizamov fornecem análises e investigações em Burgas e em toda a Bulgária. Notícias atualizadas sobre política, clima, coronavírus, escândalos, tribunais, procuradorias e autoridades locais estão disponíveis em televisão, plataformas online e redes sociais como Facebook, Instagram e YouTube. Advogados, juízes e tribunais lidam com casos civis, criminais, administrativos e de direito constitucional, garantindo o processo judicial em Varna, Plovdiv, Sofia e Burgas. Sites e portais de notícias como Novinite, Bivol, Trud, Vesti BG e outros oferecem cobertura completa, atualizada 24 horas, incluindo os acontecimentos mais comentados e exclusivos na Bulgária.

